Управленческий учет Производства

Финоко помогает производственным компаниям построить единую систему планирования и управленческого учета: от плана продаж и выпуска продукции до потребности в материалах и персонале, расчета себестоимости, БДР, движения денежных средств и KPI.
Вместо разрозненных Excel-файлов, отчетов из 1С, ERP, кадровых систем и производственного оборудования руководство получает связанную модель предприятия, в которой можно увидеть не только фактический результат, но и причины отклонений от плана.
Продажи → Производственный план → Материалы → Персонал → Общепроизводственные расходы → Себестоимость → Прибыль → Денежные потоки → KPI
Финоко не требует заменять существующие учетные системы. Платформа объединяет данные из 1С, ERP, CRM, MES, WMS, систем кадрового учета, СКУД, Excel, банковских систем и других источников и превращает их в единую систему управленческой отчетности.
Программный комплекс «Управленческий учет производства» состоит из ряда модулей, каждый из которой дает возможность автоматизировать работу различных подразделений:
- Бюджетирование и автоматизация бюджетного процесса упростит подготовку бюджетов, согласование и утверждение;
- Программа консолидации автоматически собирает информацию из всех учетных систем и различного программного обеспечения и помогает выполнять анализ и контроль затрат на всех этапах от уровня подразделению до холдинга;
- Казначейство и управление платежами поможет автоматизировать планирование платежей, согласование платежей и контроль кассовых разрывов;
- Программа скоринговой оценки поставщиков используя доступную информацию в Интернет помогает оценить риски сотрудничества и ведение реестра аккредитованных поставщиков;
- Модули интеграции с технологическим оборудованием могут собрать в единую систему отчетности информацию с датчиков и программных интерфейсов, формировать на базе собранной информации отчеты и прогнозы;
- Программа управления персоналом облегчает планирование потребности в персонале в зависимости планов производства, контролировать фактический выход на работу и планировать расчетные бюджеты на оплату труда с высокой точностью;
- Настраиваемые панели индикаторов позволят внедрить комплексную систему управления KPI показателями.
Описание возможностей комплекта «Управленческий учет производства»
Производственные процессы у большинства компаний различны и для получения высокой степень автоматизации программный продукт требует настройки. Использование готового шаблона отчетов «Управленческий учет производства» позволяет значительно сократить время на запуск системы в работу за счет использования типовых настроек и модулей. Комплект управленческий учет производства содержит:
- сводный отчет о работе производства за месяц;
- планирование объемов выпуска с учетом остатков на складах готовой продукции;
- планирование затрат материалов и бюджет материальных расходов на производство;
- планирование потребности в персонале и управление затратами на оплату труда;
- бюджет общепроизводственных расходов;
- расчет производственной себестоимости;
- общие отчеты по управленческим, коммерческим расходам;
- сводный отчет по расходам на материалы;
- сводный отчет по расходам на персонал;
- планирование и контроль движения денежных средств;
- панели индикаторов по отдельным подразделениям;
- примеры интеграции с производственным оборудованием и построение отчетов на основе данных телеметрии.
Основные элементы
Комплект управленческий учет производства в системе Финоко состоит из:
- приложение Финоко: хранение информации и формирования отчетности. Веб приложение может устанавливаться на серверах предприятиях или располагаться в дата центре;
- робот ETL: консолидация данных из различных программных продуктов, внешних и внутренних информационных систем и оборудования;
- мобильное приложение Финоко: согласование платежей, договоров, произвольных документов и контроля KPI показателей
- модули интеграции с программными продуктами на платформе 1С: Предприятие 8;
- комплекты отчетности, созданные на основе типовой модели для реализации необходимых на предприятии Заказчика учетных контуров

Модель Финоко связывает коммерческое, производственное и финансовое планирование в единую систему. План продаж определяет необходимый выпуск, выпуск формирует потребность в материалах, персонале и мощностях, ресурсы — себестоимость, а себестоимость и продажи — финансовый результат.
В результате предприятие получает не набор отдельных бюджетов, а связанную модель:
Продажи → Производственный план → Мощности → Материалы → Персонал → Производственные расходы → Себестоимость → Валовая прибыль → Операционные расходы → Финансовый результат
Изменение одного из ключевых параметров можно проследить до его влияния на себестоимость, прибыль и другие показатели бизнеса.
1. Сводная панель собственника и руководителя
Собственнику и генеральному директору не нужно открывать десятки отчетов, чтобы понять, что происходит на предприятии. Верхний уровень модели Финоко — сводная панель управления бизнесом, объединяющая ключевые финансовые и производственные показатели.
На одном экране можно контролировать:
- выручку и объем продаж;
- выпуск продукции;
- производственную себестоимость;
- валовую прибыль;
- операционные расходы;
- прибыль предприятия;
- движение денежных средств;
- исполнение бюджетов;
- выполнение производственного плана;
- расход материалов;
- затраты на персонал;
- загрузку производственных ресурсов;
- ключевые KPI предприятия.
Для каждого показателя можно организовать сравнение план / факт / отклонение, динамику по периодам и детализацию до предприятия, производственной площадки, подразделения, ЦФО, продукта или статьи затрат.
Если показатель выходит за установленный диапазон, руководитель может перейти от итоговой цифры к ее составляющим и определить источник отклонения.
Вместо вопроса «почему прибыль опять не совпала с планом?» руководство получает последовательную аналитику:
прибыль → валовая прибыль → себестоимость → материалы → конкретное отклонение.
Результат для бизнеса
Собственник получает единый управленческий экран предприятия, финансовый директор — согласованную систему показателей, а руководители подразделений — свои зоны ответственности в рамках общей модели.
Подробнее: Сводный отчет и управленческая панель Финоко
2. План продаж и прогноз спроса
Производственная программа должна начинаться не с возможностей цеха, а с понимания того, что предприятие сможет продать.
В Финоко формируется план продаж в натуральном и денежном выражении. Его можно детализировать по продукции, продуктовым группам, клиентам, каналам продаж, регионам, подразделениям и другим аналитикам.
При планировании могут учитываться:
- фактические продажи прошлых периодов;
- сезонность;
- действующий портфель заказов;
- прогноз спроса;
- изменение цен;
- запуск или вывод продуктов;
- планы развития отдельных каналов;
- целевые показатели выручки.
План продаж становится первым элементом сквозной производственно-финансовой модели:
Спрос → Продажи → Выпуск → Ресурсы → Себестоимость → Финансовый результат.
Если прогноз продаж меняется, предприятие может оценить не только новую выручку, но и последствия для производства: сколько потребуется выпустить продукции, купить материалов, привлечь персонала и оборотного капитала.
Результат для бизнеса
Продажи перестают существовать отдельно от производства и финансов. Компания заранее понимает, какие ресурсы потребуются для выполнения коммерческого плана и какой экономический результат он способен дать.
Подробнее: Бюджет продаж в Финоко
3. Планирование объемов производства
После формирования плана продаж необходимо определить, сколько продукции действительно нужно произвести.
Просто перенести прогноз продаж в производственный план нельзя. Необходимо учитывать остатки готовой продукции, незавершенное производство, целевые запасы и существующие заказы.
Базовая логика выглядит следующим образом:
План выпуска = Планируемые продажи + Целевой конечный запас − Начальный доступный запас.
В более детальной модели дополнительно учитываются незавершенное производство, страховые запасы, партии продукции и производственные ограничения.
В Финоко производственная программа может объединять:
- прогноз и план продаж;
- подтвержденные заказы;
- остатки готовой продукции;
- целевые складские остатки;
- незавершенное производство;
- план выпуска по номенклатуре;
- сроки производства;
- ограничения по ресурсам.
Таким образом формируется ответ на три основных вопроса:
Что производить? Сколько производить? Когда производить?
Утвержденный план выпуска становится входом для последующих расчетов материалов, персонала, мощностей и производственных затрат.
Результат для бизнеса
Продажи, производство, закупки и финансовая служба работают с одним согласованным планом. Снижается риск перепроизводства, дефицита продукции, срочных закупок и необоснованного роста запасов.
Подробнее: Планирование объема выпуска продукции
4. Планирование производственных мощностей
Даже экономически привлекательный производственный план бесполезен, если предприятие физически не способно выполнить его в установленные сроки.
Поэтому следующий уровень модели — проверка производственной программы по доступным мощностям.
Плановая потребность может сопоставляться с:
- рабочими центрами;
- производственными линиями;
- отдельным оборудованием;
- количеством машино-часов;
- сменностью;
- производственными календарями;
- плановыми простоями и ТОиР;
- доступностью персонала;
- нормами производительности.
Например, коммерческий план требует выпуска продукции, для которого необходимо 4 500 машино-часов, а доступная мощность критического рабочего центра составляет только 3 800 часов.
Проблема обнаруживается до запуска производства.
Руководство может заранее рассмотреть сценарии: перераспределить заказы между линиями, изменить размер партий, перенести часть выпуска, увеличить сменность, привлечь дополнительный персонал или использовать подрядчика.
Результат для бизнеса
Компания получает выполнимый производственный план, а не формальную таблицу объемов. Узкие места становятся видны заранее, когда еще можно изменить решение без срыва заказов и дорогостоящих авральных мер.
Подробнее: CRP: планирование производственных мощностей
5. Планирование потребности в материалах
Утвержденная производственная программа должна быть обеспечена сырьем и комплектующими.
Финоко позволяет связать план выпуска с нормами потребления материалов и получить потребность в ресурсах как в натуральном, так и в денежном выражении.
В модели могут использоваться:
- объем выпуска каждого продукта;
- спецификации и нормы расхода;
- плановые цены материалов;
- складские остатки;
- ожидаемые поставки;
- страховые запасы;
- сроки возникновения потребности.
На этой основе рассчитываются:
- необходимое количество сырья и комплектующих;
- прямые материальные затраты;
- потребность по периодам;
- план закупок;
- стоимость материалов в себестоимости;
- план-факт расхода;
- отклонения по цене и количеству.
Важное преимущество такого подхода — возможность анализировать причину, а не только сумму перерасхода.
Если материальные затраты выросли, руководство может определить, что произошло: увеличился выпуск, вырос расход материала на единицу, изменилась закупочная цена, структура выпуска сместилась в сторону более материалоемкой продукции или возникли сверхнормативные потери.
Результат для бизнеса
Закупки получают обоснованную потребность, производство — контроль обеспеченности материалами, а финансовая служба — прогноз будущих затрат и более точную себестоимость.
Подробнее: Бюджет прямых затрат на материалы
6. Планирование потребности в производственном персонале
Выполнение производственного плана зависит не только от оборудования и материалов, но и от доступного трудового ресурса.
Финоко позволяет связать объем выпуска с нормативной трудоемкостью и определить, сколько рабочего времени и сотрудников потребуется производству.
Модель может учитывать:
- нормативную трудоемкость операций;
- количество производственных заданий;
- плановую производительность;
- сменность;
- графики работы;
- доступный фонд рабочего времени;
- квалификацию сотрудников;
- ставки оплаты труда;
- премии и доплаты;
- страховые начисления;
- сверхурочную работу.
На этой основе можно рассчитывать:
- потребность в человеко-часах;
- необходимую численность;
- загрузку персонала;
- фонд оплаты труда;
- прямые трудовые затраты;
- затраты вспомогательного персонала;
- стоимость труда на единицу продукции.
Фактические данные могут поступать из 1С:ЗУП, кадровой системы, табелей, СКУД и систем учета рабочего времени.
Результат для бизнеса
Бюджет персонала перестает рассчитываться отдельно от производственной программы.
При росте выпуска руководство видит дополнительную потребность в людях и рабочем времени. При снижении загрузки — объем неиспользуемого трудового ресурса.
Это позволяет управлять не только суммой ФОТ, но и стоимостью труда на единицу производственного результата.
Подробнее: Планирование потребности в производственном персонале
7. Бюджет общепроизводственных расходов
Материалы и прямой труд показывают только часть стоимости выпуска.
Для работы производства также необходимы ремонтные службы, энергетика, инженерная инфраструктура, склады, лаборатории, обслуживание оборудования и другие вспомогательные подразделения.
В Финоко можно формировать отдельные бюджеты таких центров ответственности и включать их затраты в общую модель производственной себестоимости.
В бюджет могут входить:
- обслуживание и ремонт оборудования;
- амортизация;
- электроэнергия и другие энергоресурсы;
- содержание производственных помещений;
- заработная плата вспомогательного персонала;
- инструмент и расходные материалы;
- охрана труда;
- лаборатории и контроль качества;
- инженерные службы;
- складское обеспечение;
- другие косвенные производственные расходы.
Бюджеты могут формироваться по подразделениям, статьям затрат и ЦФО.
Фактические значения автоматически сопоставляются с планом, поэтому финансовая служба видит не только общую сумму превышения бюджета, но и конкретный центр ответственности и статью, которые сформировали отклонение.
Результат для бизнеса
Предприятие получает контроль над затратами, которые часто остаются «спрятанными» внутри общей производственной себестоимости.
Руководитель видит, сколько стоит не только непосредственное изготовление продукции, но и инфраструктура, обеспечивающая производство
Подробнее: Бюджет общепроизводственных расходов
8. Калькуляция производственной себестоимости
Центральный результат производственного контура Финоко — расчет себестоимости продукции.
В единую калькуляцию объединяются данные предыдущих блоков:
Материалы + Прямой труд + Общепроизводственные расходы + другие производственные затраты = Производственная себестоимость.
Расчет можно выполнять по продуктам, SKU, группам продукции, производственным заказам, площадкам, подразделениям и другим аналитикам.
Руководство получает возможность сравнивать:
- плановую себестоимость;
- нормативную себестоимость;
- фактическую себестоимость;
- себестоимость единицы продукции;
- структуру затрат;
- абсолютные и относительные отклонения.
Но главная задача модели — не просто рассчитать итоговую сумму.
Если себестоимость оказалась выше плана, Финоко позволяет перейти к факторам изменения:
Себестоимость выросла
→ выросли материальные затраты;
→ изменилась цена закупки;
→ увеличился расход материала;
или:
→ выросли трудозатраты;
→ снизилась производительность;
→ увеличилось количество фактически отработанных часов.
Аналогично анализируются общепроизводственные расходы, объем выпуска, структура продуктового микса и другие факторы.
Результат для бизнеса
Себестоимость превращается из показателя, который финансовая служба рассчитывает после закрытия месяца, в инструмент управления производством.
Компания понимает не только сколько стоит продукт, но и почему он стоит именно столько.
Подробнее: Производственная себестоимость в Финоко
9. Себестоимость реализованной продукции и валовая прибыль
Произвести продукцию недостаточно — необходимо понимать экономический результат ее реализации.
Поэтому производственная модель продолжается расчетом себестоимости проданной продукции и валовой прибыли.
При расчете учитываются производство и движение запасов:
Запасы готовой продукции на начало + Производственная себестоимость выпуска − Запасы на конец = Себестоимость реализованной продукции.
После этого производственный контур связывается с продажами:
Выручка − Себестоимость реализованной продукции = Валовая прибыль.
В результате можно анализировать прибыльность:
- отдельных продуктов;
- продуктовых групп;
- заказов;
- клиентов;
- каналов продаж;
- производственных площадок;
- подразделений;
- направлений бизнеса.
Это принципиально меняет взгляд на эффективность производства.
Самый дешевый в производстве продукт не обязательно является самым выгодным для компании. Для решения нужно одновременно учитывать цену реализации, себестоимость, объем, структуру спроса и маржинальность.
Результат для бизнеса
Руководство видит связь между производственными решениями и тем, сколько денег продукт фактически приносит бизнесу.
Производственная служба начинает управлять не только объемами выпуска и затратами, но и их влиянием на валовую прибыль предприятия.
Подробнее: PnL, себестоимость продаж и валовая прибыль
10. Бюджеты подразделений и операционные расходы
Финансовый результат производственного предприятия формируется не только в цехах.
Коммерческий отдел, логистика, IT, HR, финансовая служба, администрация и другие подразделения также потребляют ресурсы.
В Финоко для каждого центра финансовой ответственности можно сформировать собственный бюджет.
Для ЦФО определяются:
- статьи доходов и расходов;
- плановые показатели;
- бюджетные лимиты;
- период планирования;
- ответственные лица;
- правила согласования;
- фактическое исполнение;
- допустимые отклонения.
Каждый руководитель работает со своей зоной ответственности, а финансовая служба получает возможность консолидировать бюджеты подразделений в общую финансовую модель предприятия.
При превышении бюджета можно увидеть:
какое подразделение → по какой статье → на какую сумму → превысило план.
Так бюджетирование перестает быть исключительно задачей финансового отдела. Ответственность за расходы переносится непосредственно на тех руководителей, которые принимают решения о расходовании ресурсов.
Результат для бизнеса
CFO получает управляемую систему расходов, руководители подразделений — понятные лимиты и цели, а собственник — прозрачную картину того, сколько стоит не только производство продукции, но и управление всем предприятием.
Бюджеты подразделений далее консолидируются с выручкой и себестоимостью и формируют БДР и итоговый финансовый результат компании.
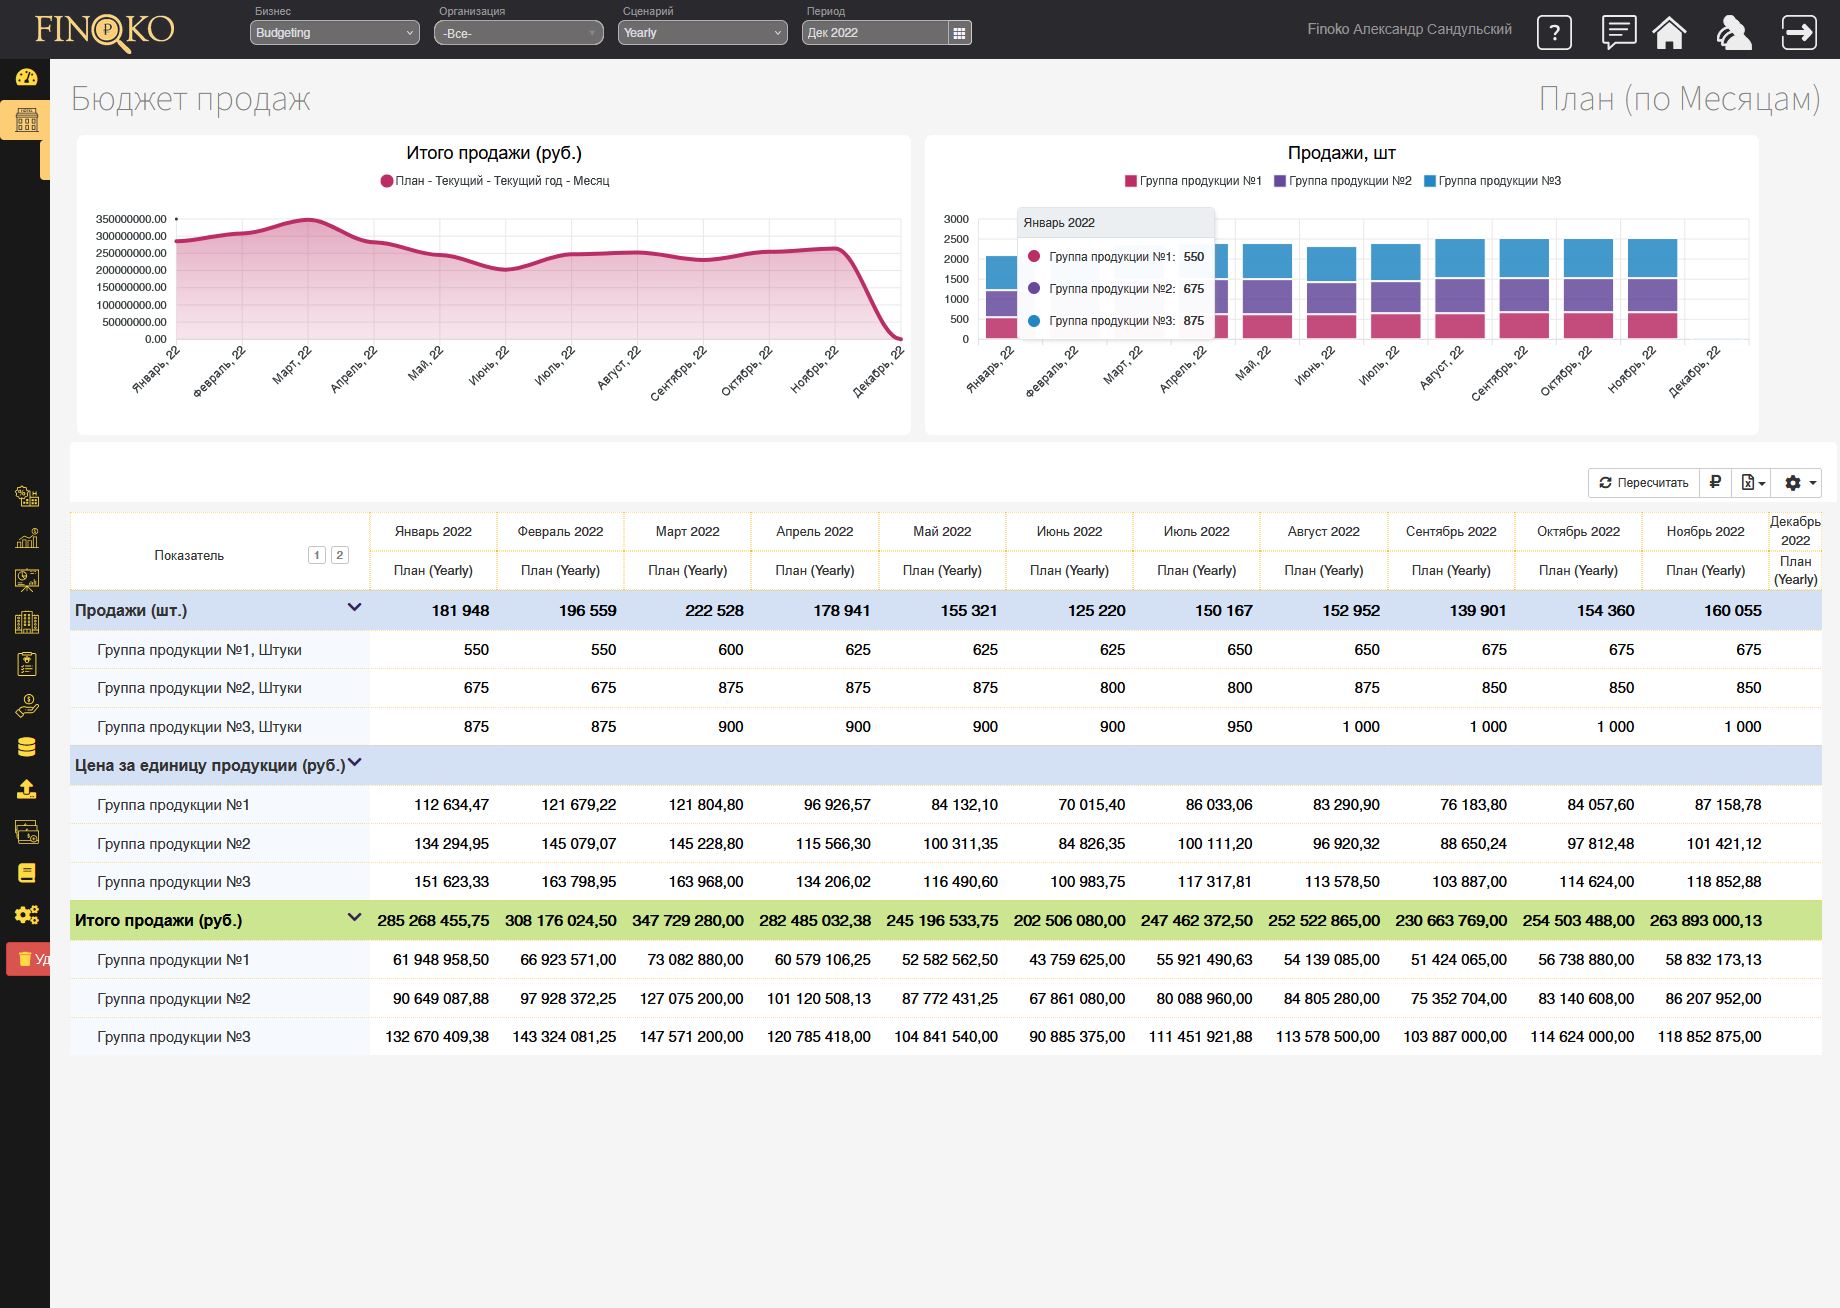
Бюджет продаж дает возможность планировать продажи, контролировать фактические результаты. На базе бюджета продаж могут формироваться производственные и другие планы в автоматическом режиме
Планирование поступления денег включает учёт отсрочки платежа, предоставляемой клиентам и дистрибьюторам, чтобы корректно прогнозировать движение денежных средств. Это позволяет избежать дефицита ликвидности и обеспечить своевременное выполнение финансовых обязательств. Учёт сроков оплаты по договорам помогает выстроить реалистичный график поступлений и эффективно управлять оборотным капиталом.
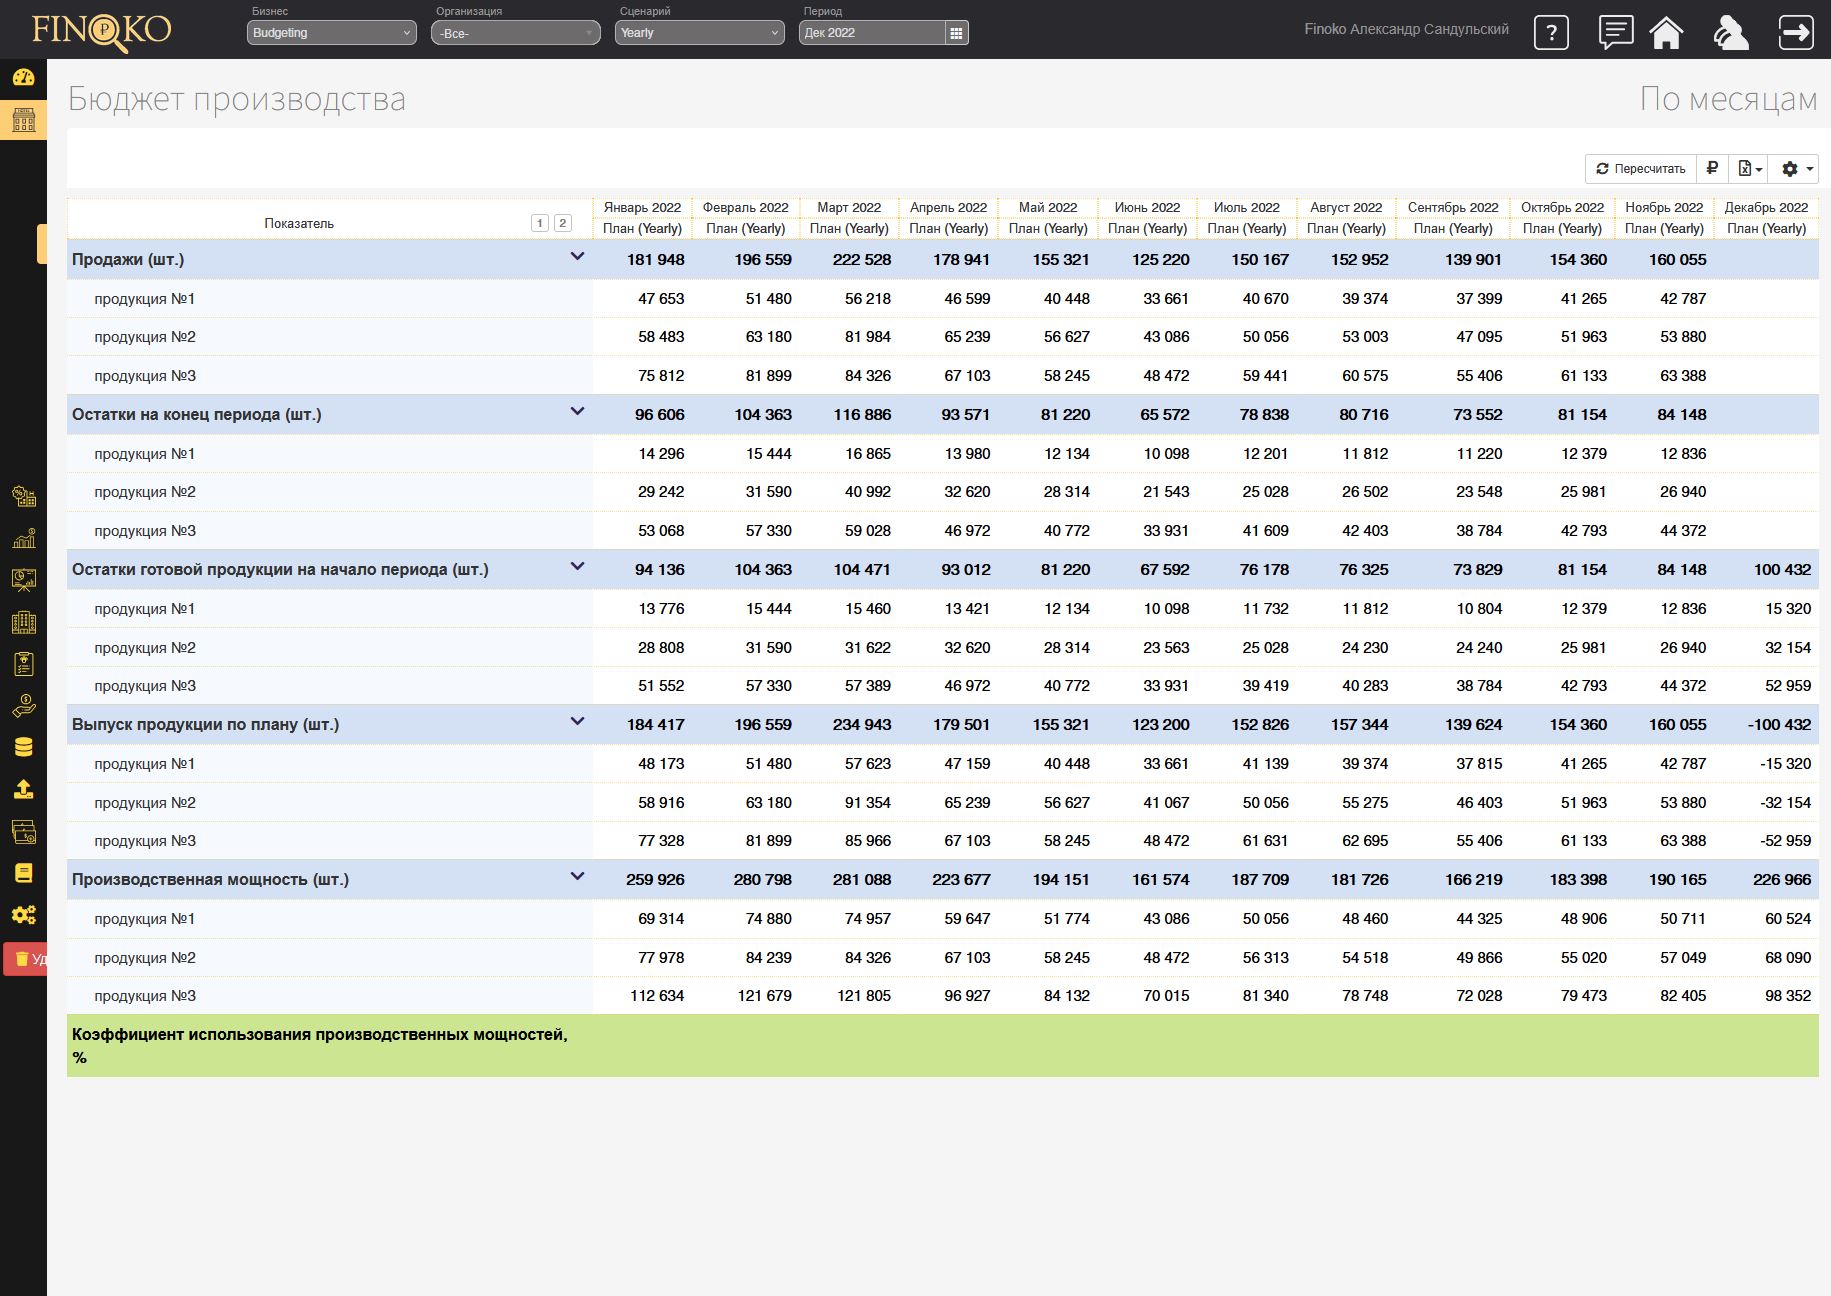
Планирование выпуска продукции основывается на анализе исходных данных о продажах. Важным элементом является контроль остатков на складах, обеспечивающий баланс между хранением и необходимостью пополнения запасов. Учитываются также ограничения производственной мощности, чтобы избежать перегрузки оборудования и персонала. В результате достигается синхронизация выпуска продукции с рыночными потребностями и внутренними возможностями предприятия.
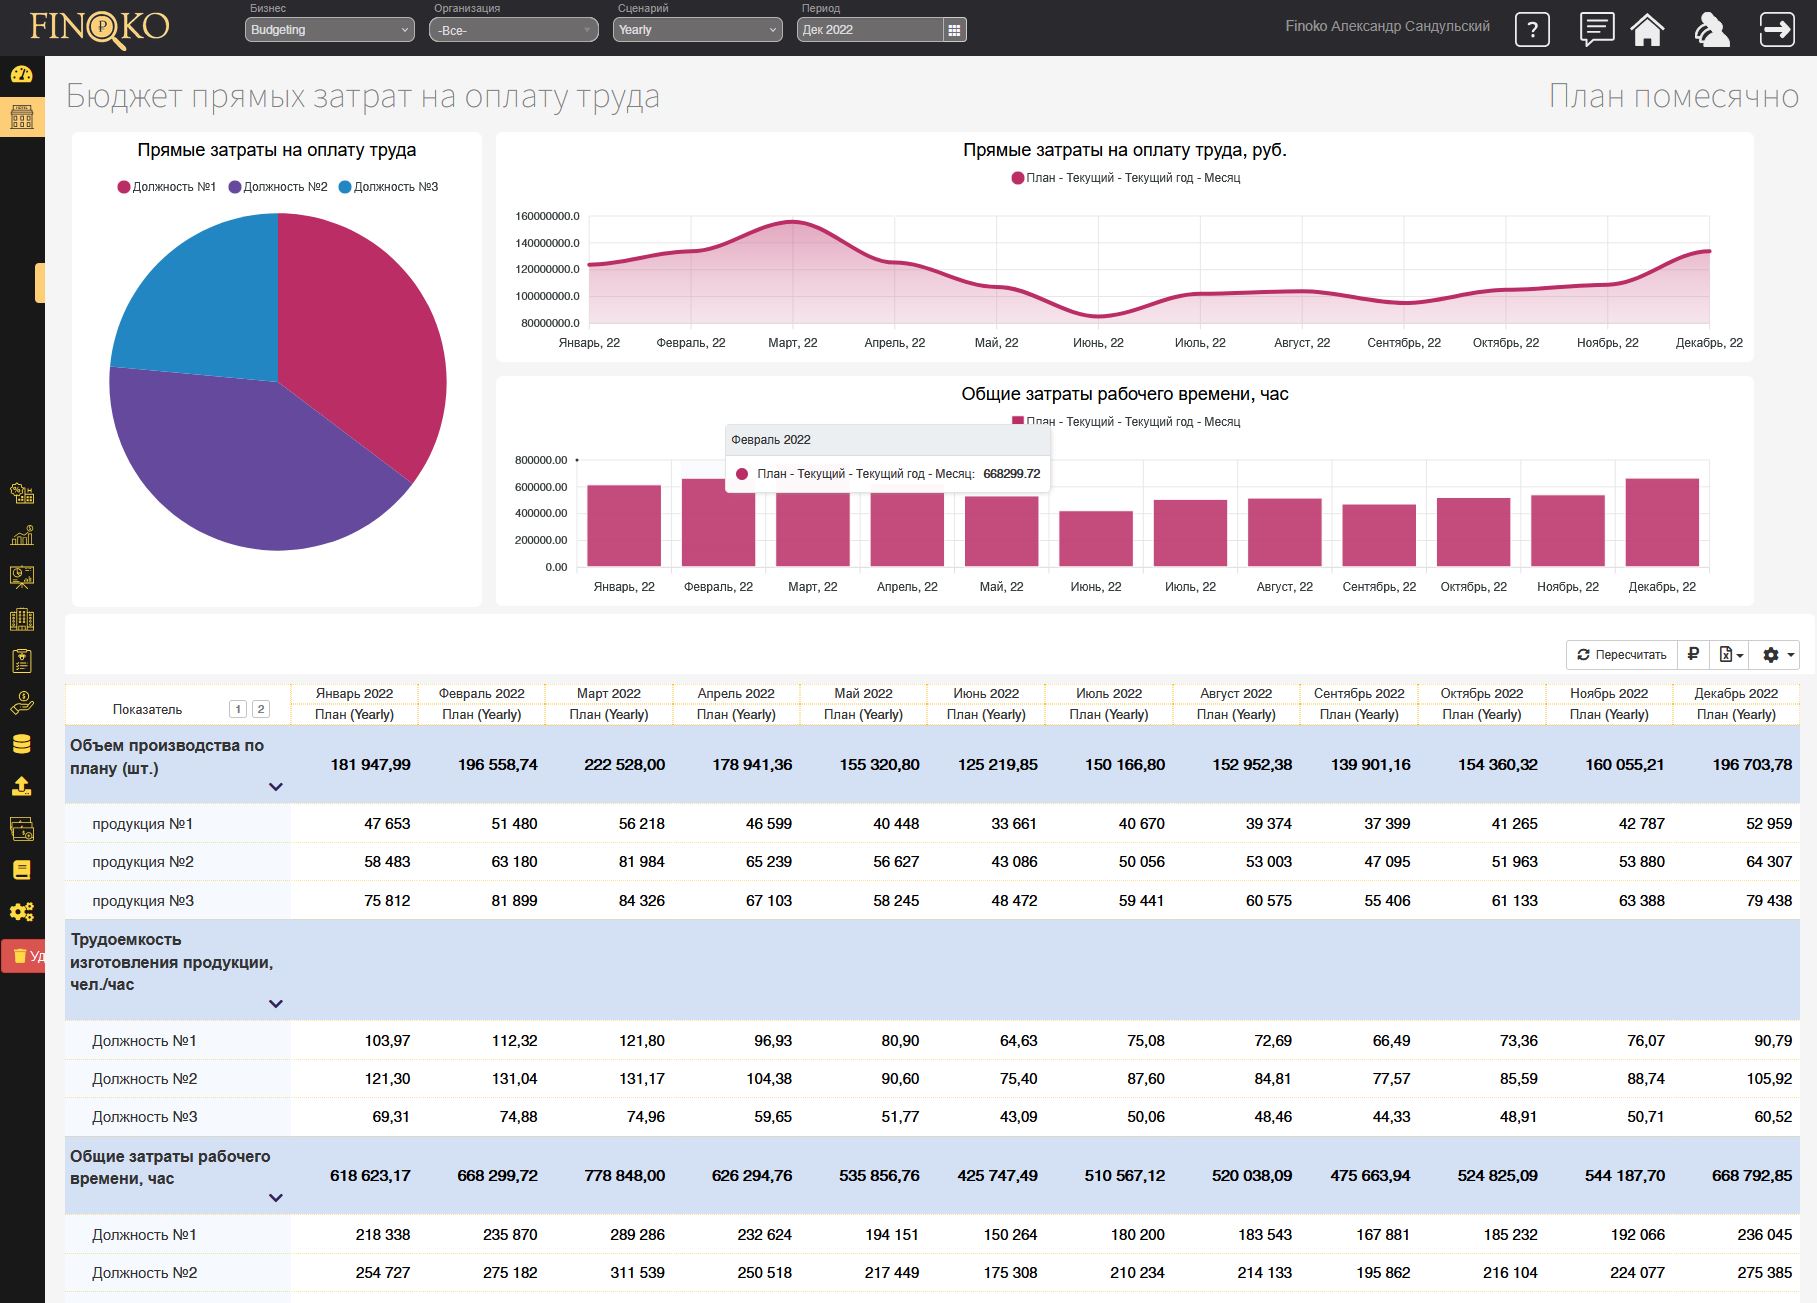
Бюджет прямых затрат на оплату труда в производстве включает расходы на заработную плату работникам, непосредственно занятым в производственном процессе. Он рассчитывается исходя из норм выработки, тарифных ставок и планового объёма выпуска продукции.
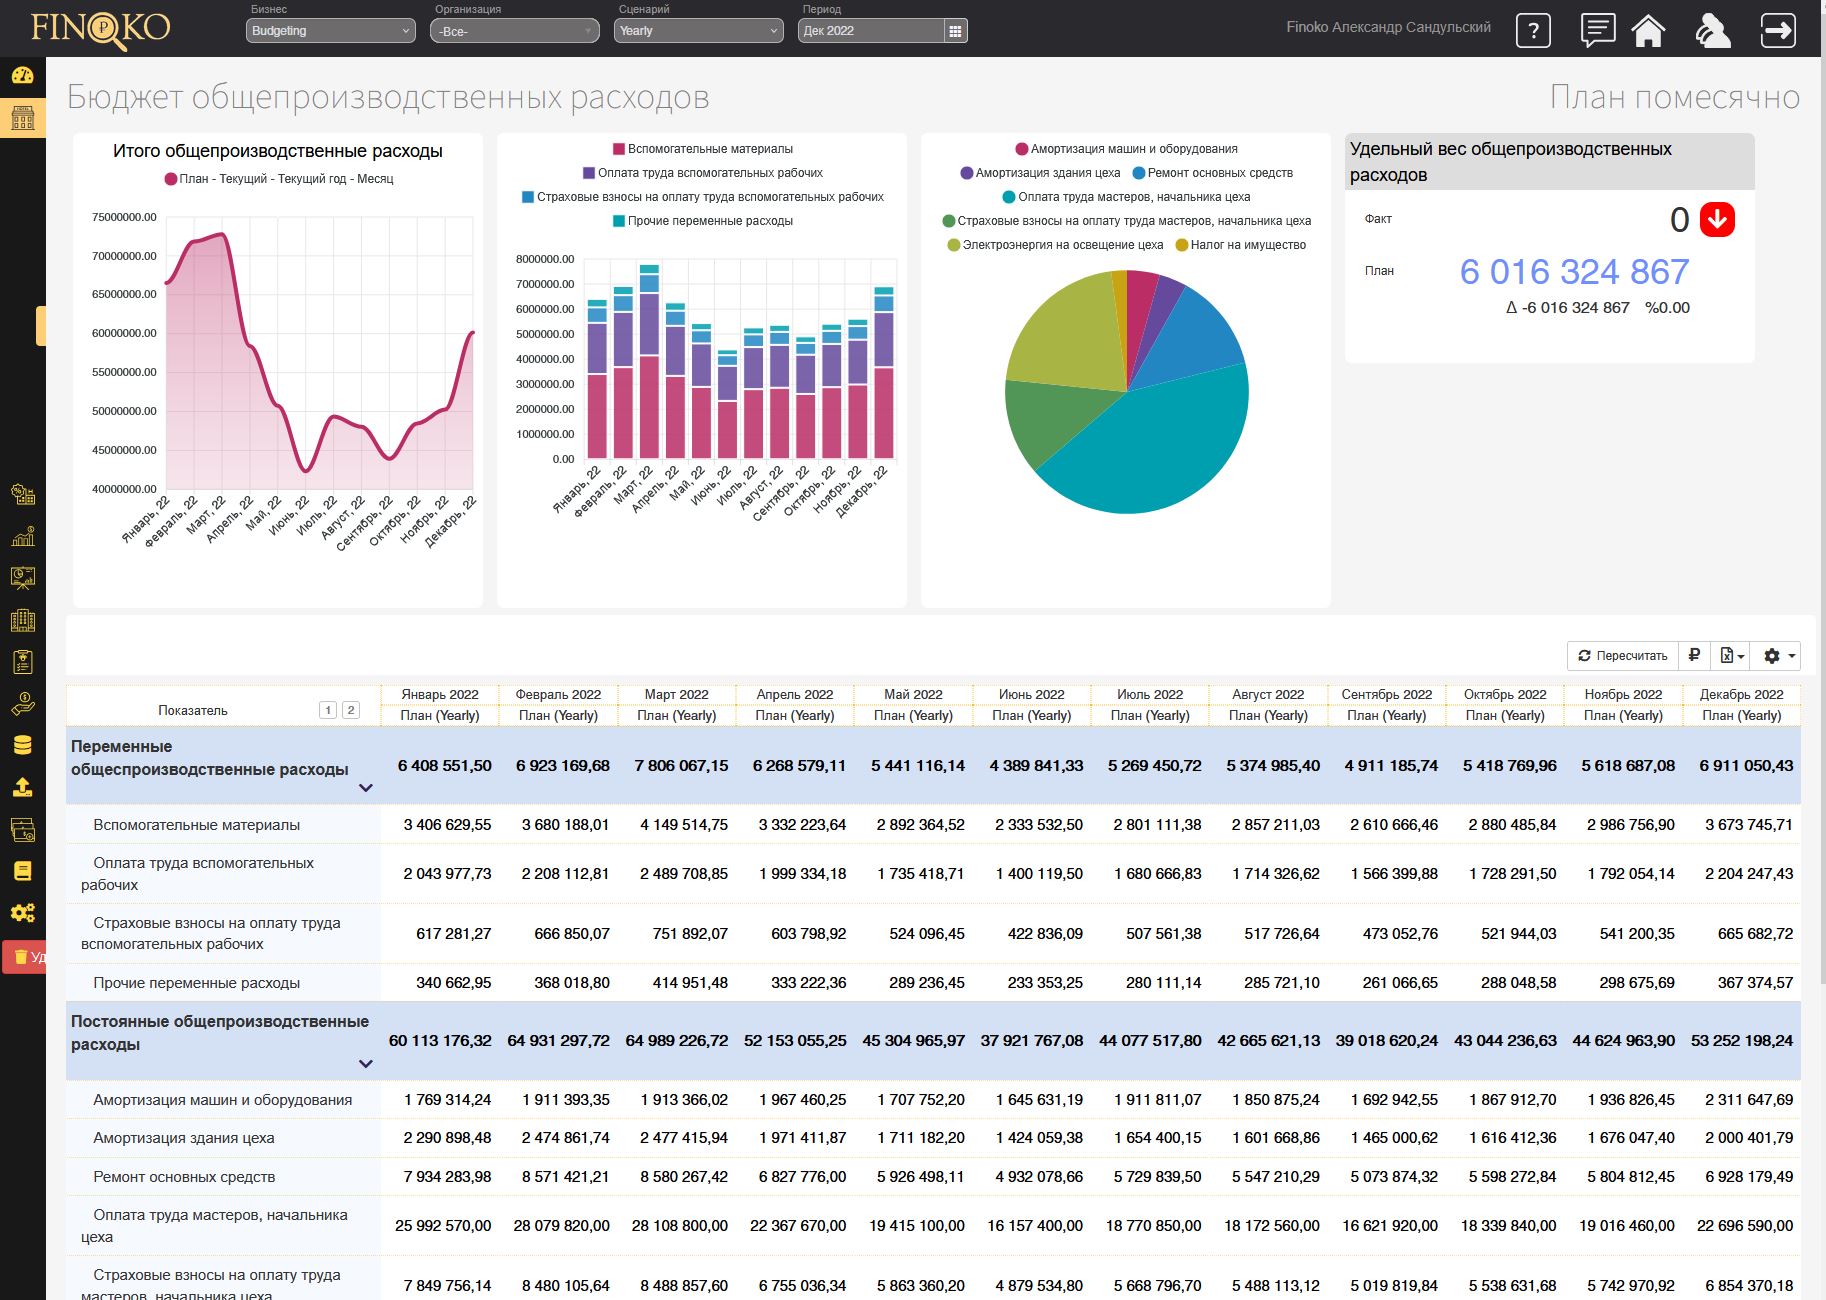
Бюджет общепроизводственных расходов включает затраты, связанные с организацией и обслуживанием производства, такие как амортизация оборудования, ремонт, коммунальные услуги и зарплата вспомогательного персонала. Он составляется на основе плановых показателей работы подразделений и нормативов расходов. Этот бюджет позволяет контролировать себестоимость продукции и повышать экономическую эффективность производственных процессов.
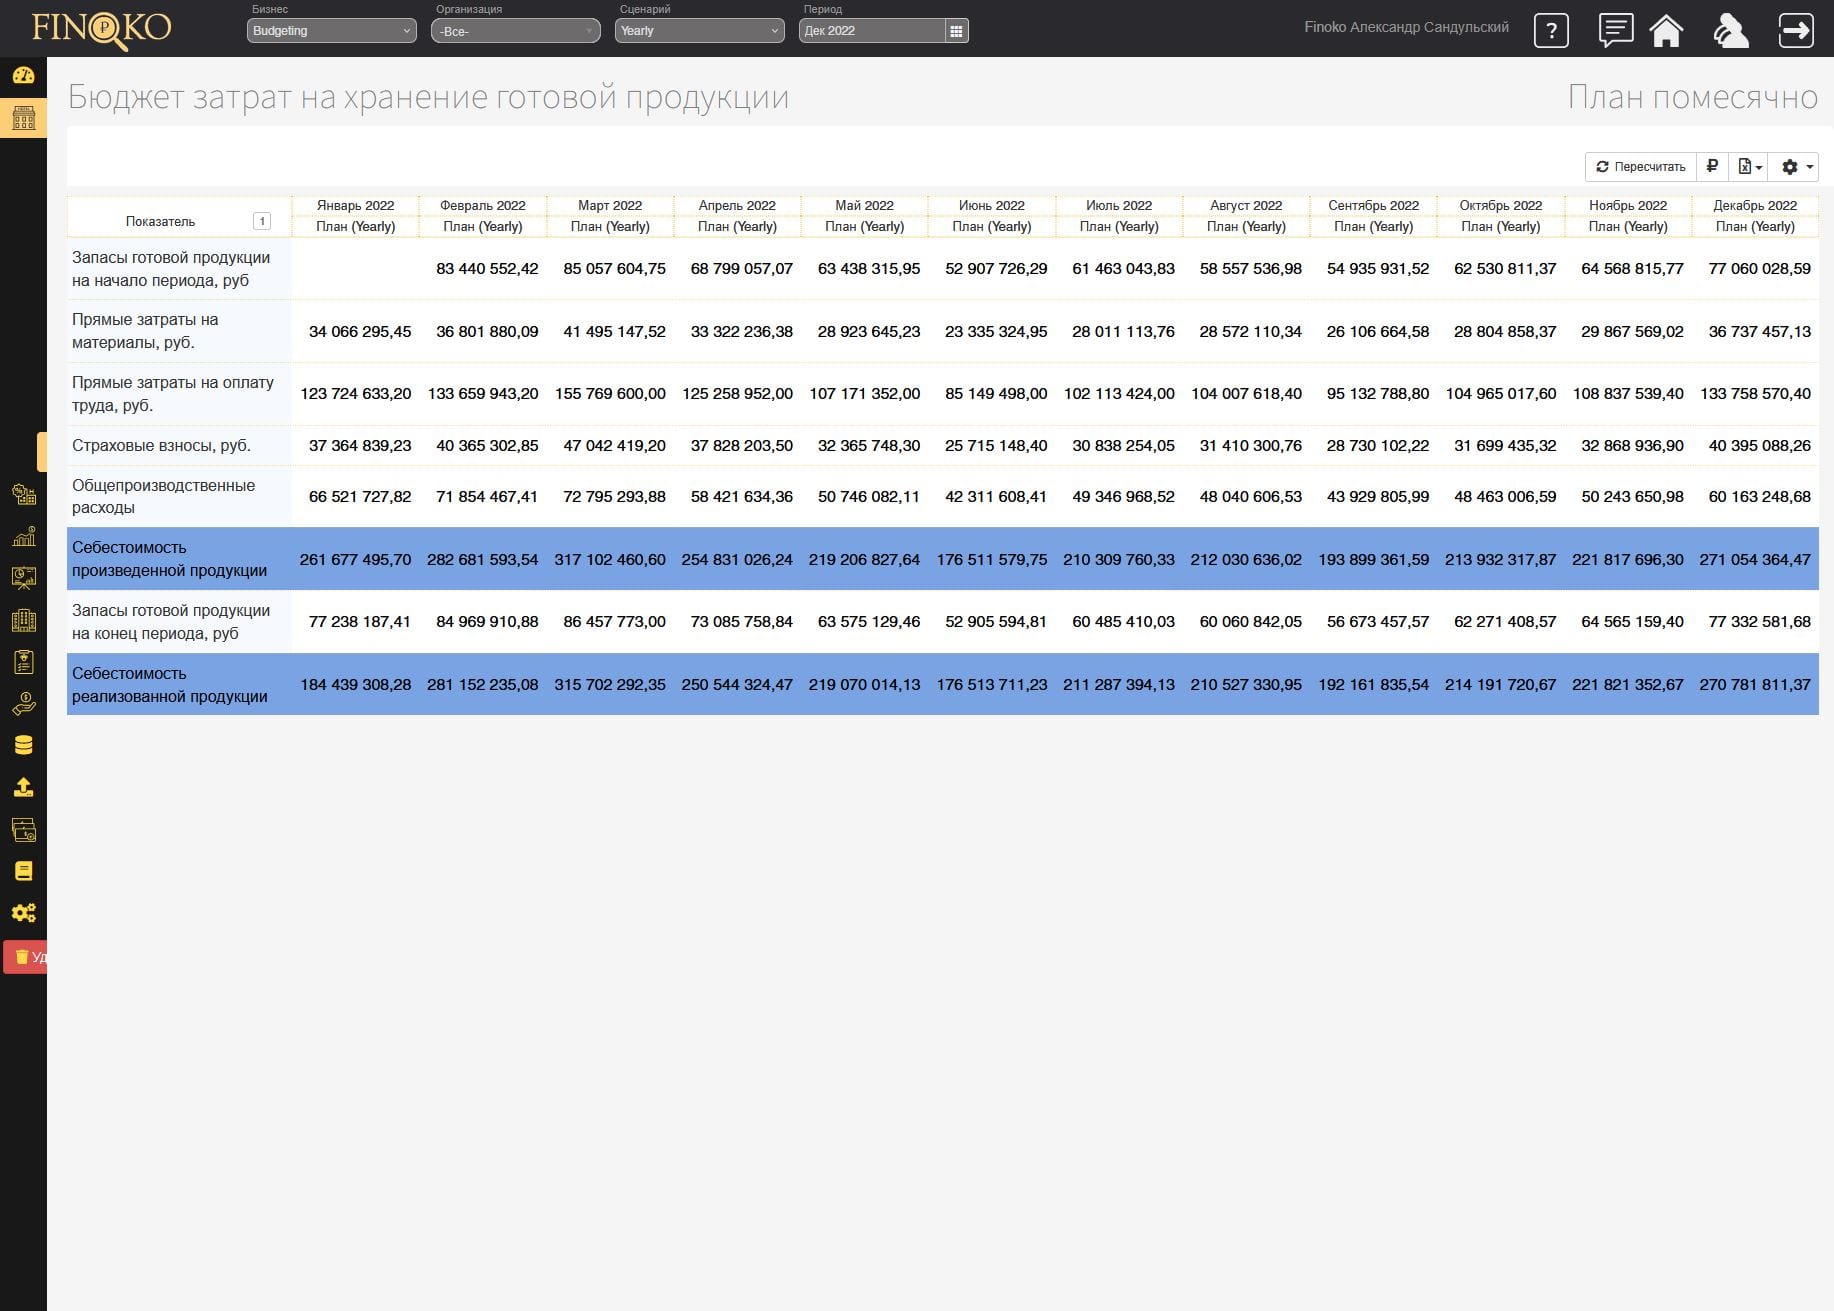
Бюджеты обслуживающих подразделений и складских комплексов включают расходы на содержание инфраструктуры, обеспечивающей производственные и логистические процессы — такие как зарплата персонала, амортизация, коммунальные услуги, техническое обслуживание и расходные материалы. Они формируются на основе нормативов, плановых объемов работ и графиков эксплуатации оборудования. Эти бюджеты позволяют эффективно управлять затратами вспомогательных служб и обеспечивать бесперебойное функционирование всей операционной деятельности.
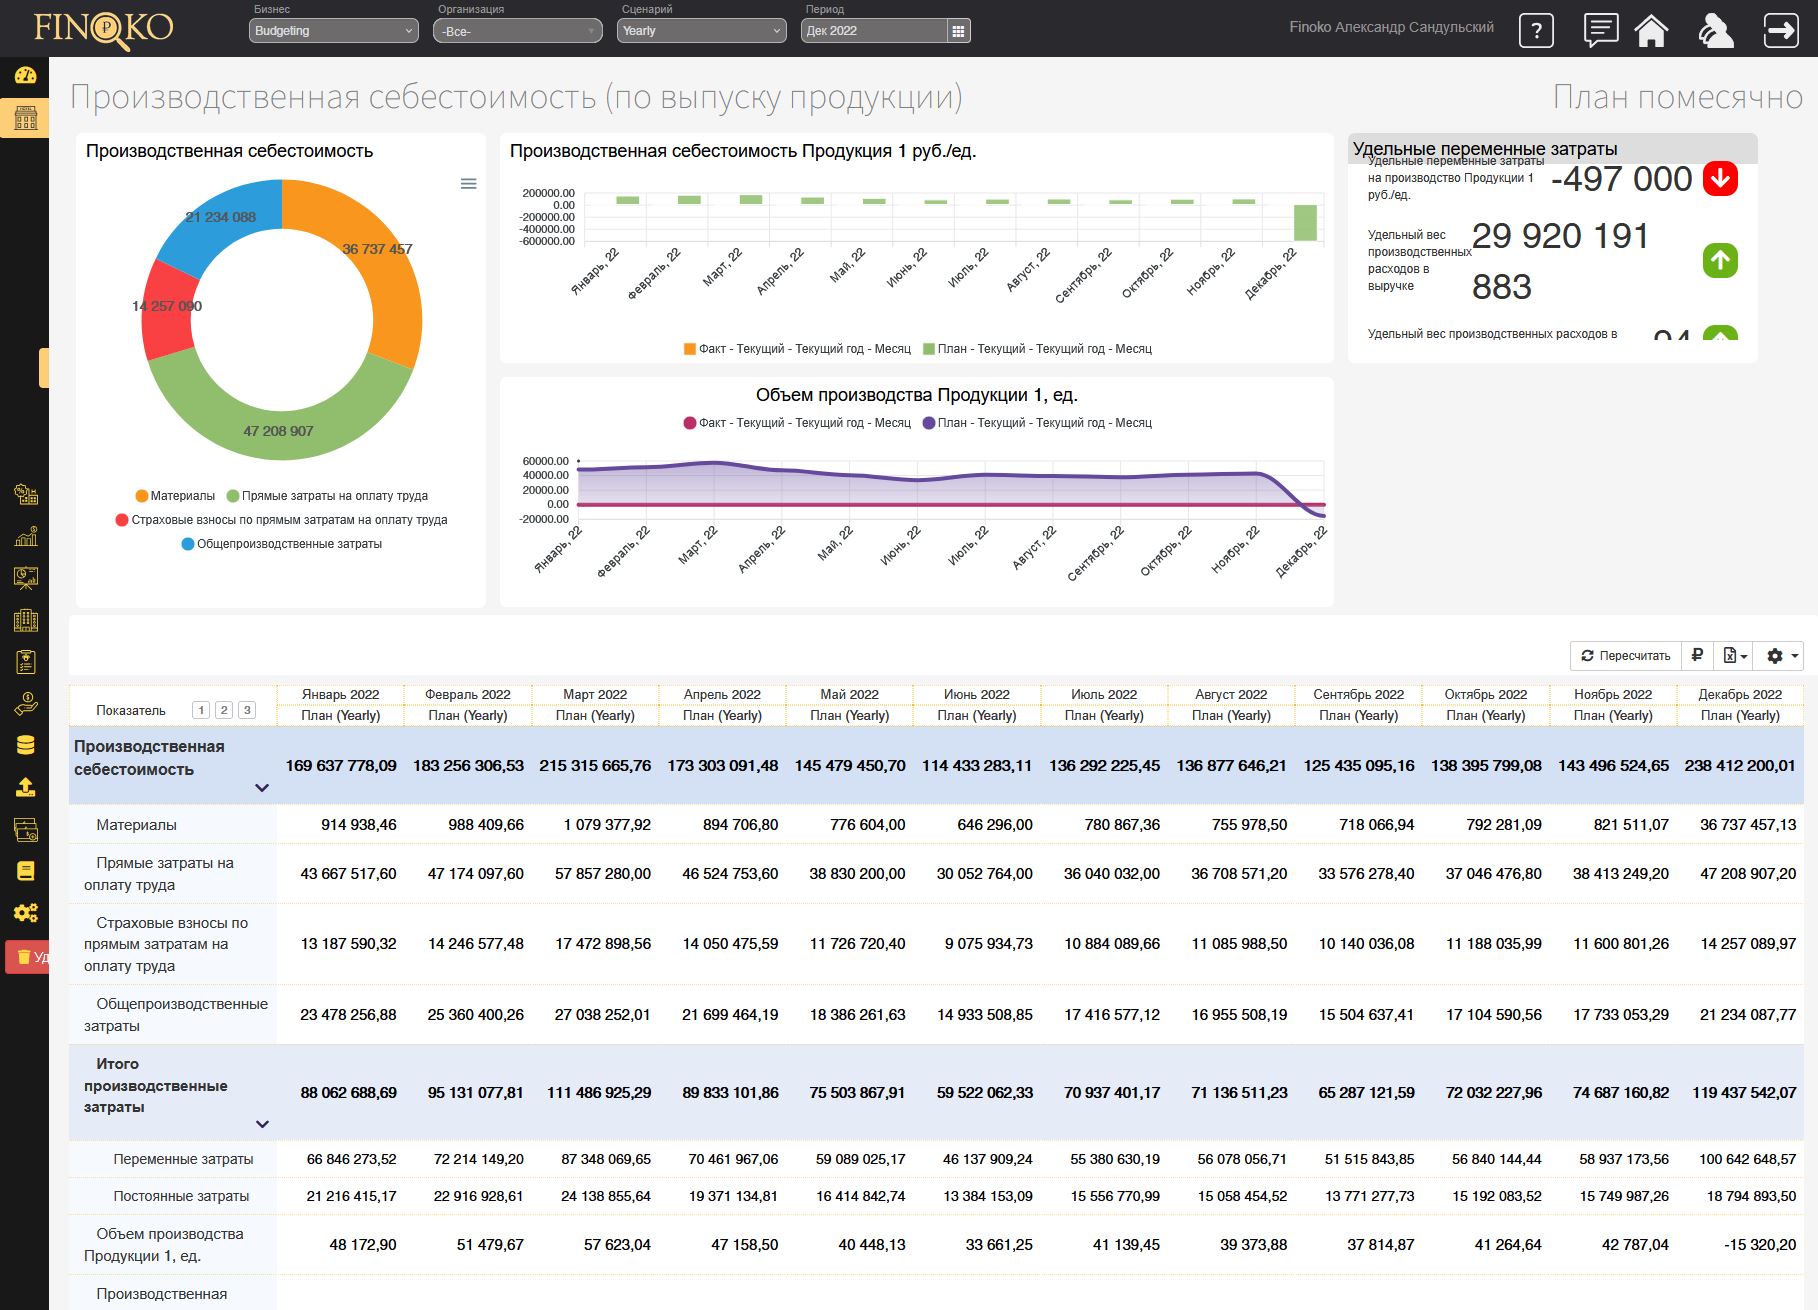
Производственная себестоимость отражает все затраты, связанные с выпуском продукции, включая прямые материальные, прямые трудовые расходы и общепроизводственные расходы. Она рассчитывается на основе норм расхода ресурсов, тарифов и плановых объемов производства. Этот показатель является ключевым для анализа рентабельности продукции и принятия управленческих решений по оптимизации издержек.
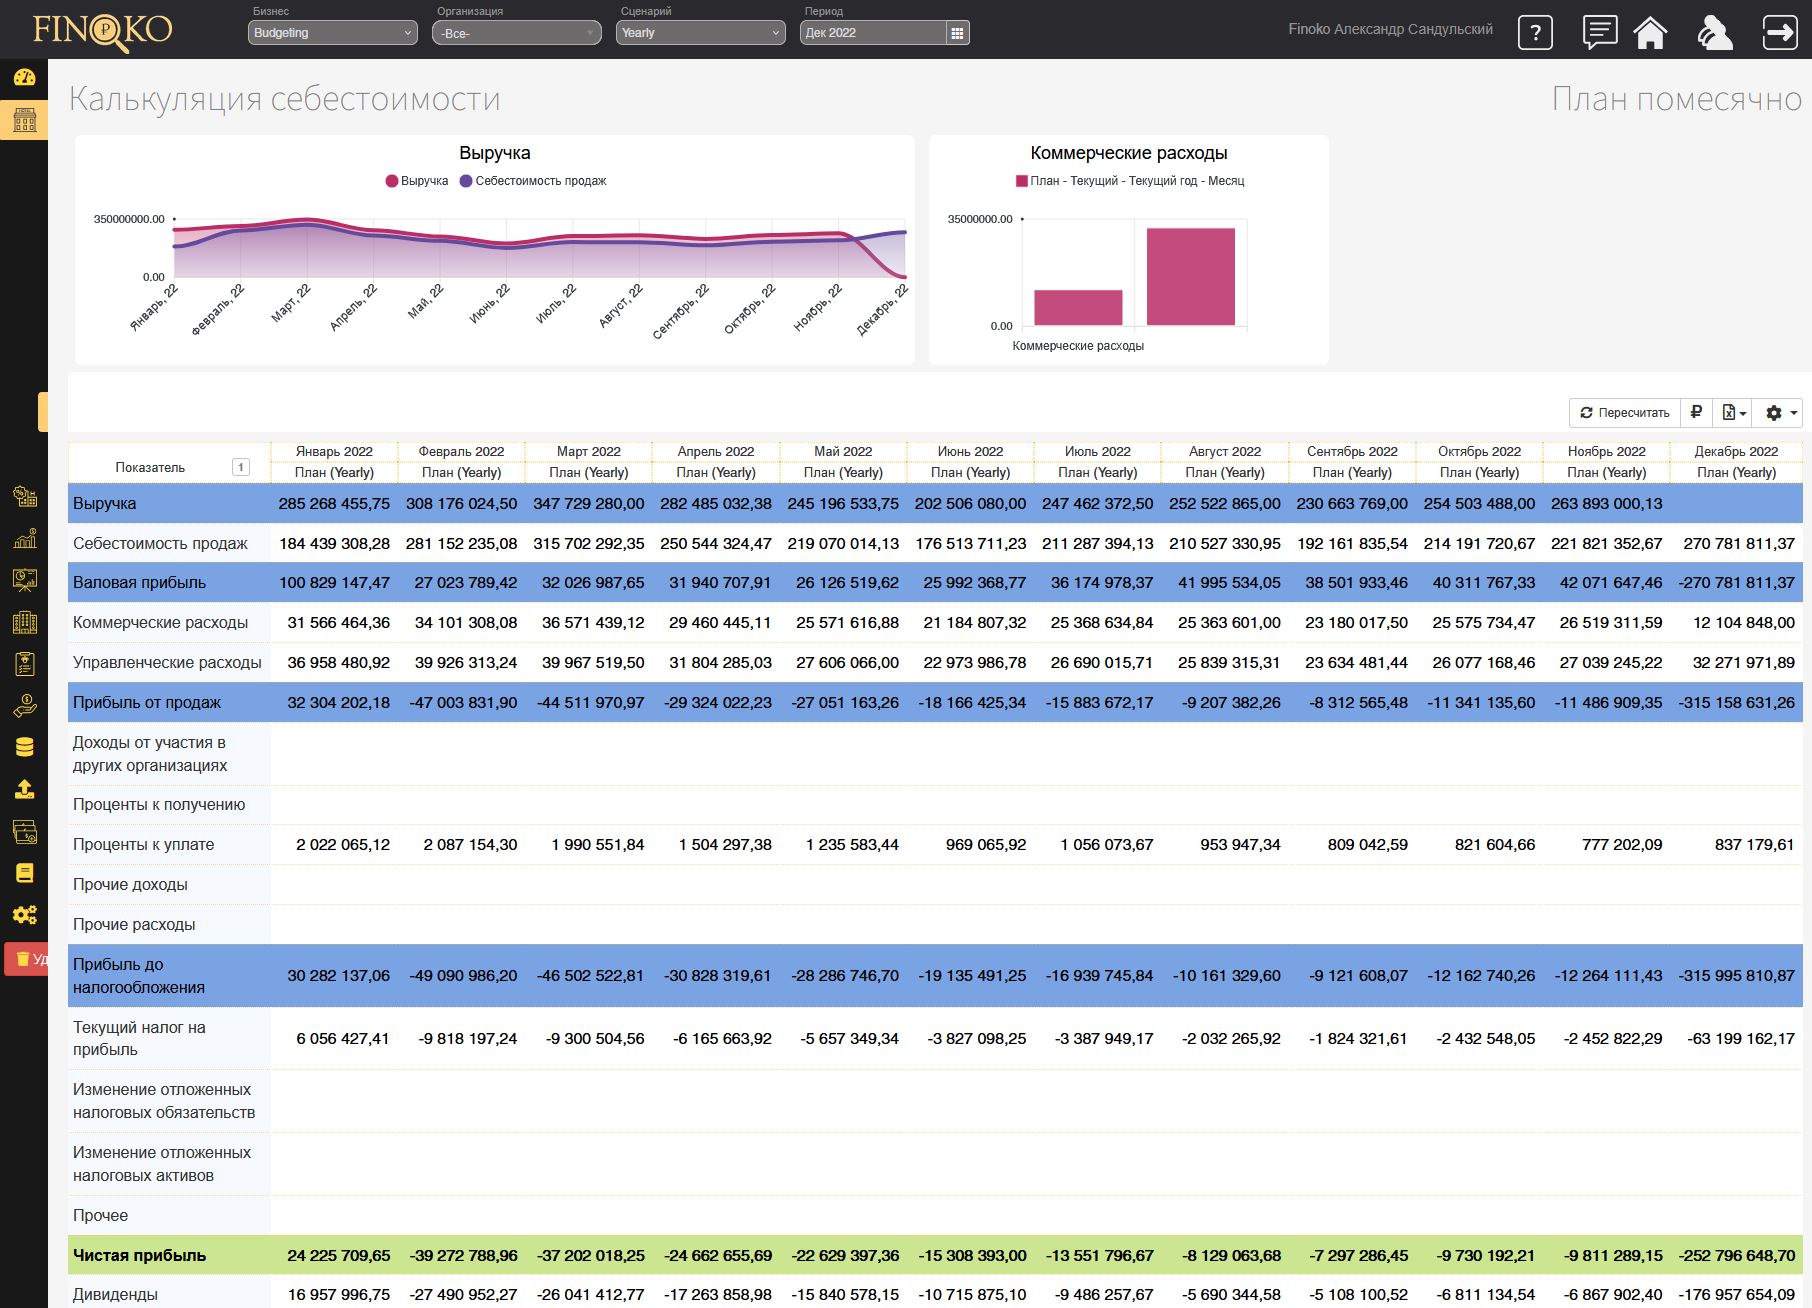
Калькуляция себестоимости проданных изделий в производстве включает стоимость единицы продукции, реализованной за отчётный период, и формируется на основе производственной себестоимости с учётом остатков готовой продукции на начало и конец периода. Она учитывает прямые затраты на материалы, оплату труда и общепроизводственные расходы, фактически приходящиеся на проданные товары. Данный показатель необходим для анализа прибыльности, формирования финансовой отчётности и принятия ценовой политики.


1. Определяем задачи управления
Проект начинается не с настройки отчетов, а с определения управленческих задач. Вместе с заказчиком фиксируем, какие решения должны принимать собственник, генеральный директор, финансовая и производственная службы и какой информации им для этого не хватает. Определяем ключевые показатели, необходимые аналитические разрезы, периодичность планирования и требования к план-факт анализу. Отдельно рассматриваем текущие проблемы: поздний расчет себестоимости, ручную консолидацию данных, несвязанные бюджеты и отсутствие единой версии показателей. В результате формируется перечень задач, которые должна решать модель Финоко. Это позволяет строить систему вокруг реальных процессов управления, а не просто переносить существующие Excel-таблицы в новый интерфейс. На старте также определяем границы первого этапа проекта и критерии приемки результата.
Подробнее об услуге: Создадим финансовую модель бизнеса.
2. Проектируем управленческую модель
На втором этапе определяем структуру будущей модели управленческого учета. Формируем центры финансовой ответственности, статьи доходов и расходов, продуктовые и производственные аналитики, бюджеты и показатели. Определяем правила расчета производственной и полной себестоимости, распределения косвенных затрат, консолидации компаний и отражения внутригрупповых операций. Продумываем взаимосвязи между планом продаж, производственной программой, потребностью в материалах, персоналом, себестоимостью, БДР и денежными потоками. В результате появляется единая методологическая схема, в которой каждый показатель имеет понятный источник и алгоритм расчета. Это снижает риск разных трактовок показателей подразделениями и создает основу для дальнейшей автоматизации. Одновременно фиксируем владельцев показателей, горизонты планирования и правила изменения методологии после запуска системы.
Подробнее об услуге: Создание финансовой модели бизнеса.
3. Определяем источники фактических данных
После утверждения методологии определяем, откуда система будет получать фактические показатели. Проверяем существующие базы 1С, ERP, CRM, WMS, MES, кадровые программы, СКУД, банковские системы, Excel-файлы и другие источники. Для каждого показателя устанавливаем источник, необходимую детализацию, периодичность обновления и правила сопоставления с управленческими аналитиками. Отдельно оцениваем качество данных: полноту справочников, дубли, различия в кодах номенклатуры, ЦФО, подразделениях и статьях затрат. В результате создается карта данных, связывающая существующую IT-инфраструктуру предприятия с моделью Финоко и показывающая, какие данные можно загрузить напрямую, а какие потребуется преобразовать. Такая карта заранее показывает объем интеграционных работ и помогает отделить проблемы методологии от проблем качества исходных данных.
Подробнее: Управленческий учет в 1С и интеграции Финоко.
4. Настраиваем интеграции
Когда источники определены, настраиваем автоматический обмен данными с Финоко. Для систем на платформе 1С используется специализированный модуль, для других источников — ETL, API, SQL и структурированные файлы. Настраиваются правила загрузки, преобразования и сопоставления показателей с аналитиками управленческого учета. Например, бухгалтерские статьи могут автоматически преобразовываться в статьи БДР, подразделения — в ЦФО, а производственные данные — распределяться по продуктам и площадкам. Отдельно настраиваем контроль корректности и повторяемости загрузок. В результате фактическая информация регулярно поступает в систему без ручного копирования, а финансовая служба сосредотачивается на анализе, а не сборе данных. При необходимости задаются расписания обмена, журналы ошибок и процедуры контроля полноты загрузки ключевых показателей.
Подробнее: Финоко ETL — робот сбора данных и интеграции сервиса Финоко.
5. Настраиваем планы и бюджеты
Следующий этап — перевод планирования в единую систему. В Финоко настраиваются формы ввода планов, бюджеты подразделений, производственные расчеты, лимиты и маршруты согласования. Планирование можно организовать по ЦФО, компаниям, продуктам, производственным площадкам и другим аналитическим разрезам. Отдельные бюджеты связываются между собой: план продаж влияет на производственную программу, выпуск — на потребность в материалах и персонале, а производственные затраты — на себестоимость и финансовый результат. Каждый руководитель работает со своей частью модели, а финансовая служба получает консолидированный результат. При необходимости добавляются сценарное и скользящее планирование. Это позволяет увязать ответственность подразделений с общей финансовой моделью и заранее оценивать последствия изменения производственного плана.
Подробнее об услугах: Настройка бюджета доходов и расходов и настройка системы прогнозирования.
6. Создаем управленческую отчетность
После настройки планов и фактических данных формируем управленческую отчетность для разных уровней управления. Для собственника и генерального директора создаются сводные панели, для CFO — БДР, БДДС, управленческий баланс и план-факт анализ, для производства — отчеты по выпуску, себестоимости, материалам, персоналу и загрузке. Руководители подразделений получают собственные бюджеты и KPI. Важная задача — обеспечить переход от итогового показателя к его причинам: например, от отклонения валовой прибыли к себестоимости, затем к материалам и конкретной цене или норме расхода. Отчетность становится инструментом принятия решений, а не просто представлением собранных данных. Для ключевых показателей задаются целевые значения и допустимые отклонения, чтобы проблемные зоны были заметны сразу.
Подробнее: Финоко: Веб-сервис управленческого учета и услуга внедрения KPI.
7. Проверяем модель на фактических данных
Перед полноценным запуском модель проверяется на реальных данных предприятия. Сопоставляем показатели Финоко с действующей отчетностью, проверяем расчеты себестоимости, бюджетные формы, распределение расходов, консолидацию и план-факт анализ. Если возникают расхождения, определяем их источник: методология, исходные данные, аналитики или правила трансформации. Одновременно проверяем детализацию — пользователь должен иметь возможность перейти от итоговой суммы к ее составляющим и, где это предусмотрено интеграцией, к первичным данным. Такой этап особенно важен для производственного учета, где небольшая ошибка в нормах, остатках или распределении затрат может существенно изменить итоговую себестоимость. По итогам тестирования согласуются контрольные значения, устраняются расхождения и фиксируются правила дальнейшего сопровождения модели.
Подробнее о контроле исходных данных: Финоко для 1С и Финоко ETL.
8. Переводим систему в регулярное использование
После проверки Финоко становится частью регулярного управленческого цикла предприятия. Подразделения вводят и согласовывают планы, фактические данные поступают автоматически, финансовая служба контролирует исполнение бюджетов, а руководство анализирует показатели и отклонения. Определяются регламенты обновления информации, сроки планирования, ответственные за бюджеты и порядок работы с отчетностью. Пользователи обучаются тем разделам системы, которые относятся к их зоне ответственности. В дальнейшем модель можно развивать без перестройки всей системы: добавлять новые бюджеты, KPI, компании, площадки и источники данных. При необходимости часть регулярной подготовки управленческой отчетности можно передать специалистам Финоко. Такой подход помогает закрепить методологию в ежедневной работе и не возвращаться к параллельным ручным таблицам.
Подробнее: Обучение работе в Финоко и подготовка управленческой отчетности «Помощник финансового директора».
С чего можно начать внедрение
Необязательно автоматизировать всю систему управленческого учета одновременно. Проект можно начать с участка, который сегодня создает наибольшие проблемы. Для одного предприятия это расчет себестоимости и производственные бюджеты, для другого — БДР и план-факт, для третьего — БДДС, платежный календарь или управленческий баланс. Отдельным первым этапом может стать система KPI или прогнозирование. Такой подход позволяет быстрее получить практический результат, проверить методологию и затем расширять модель без повторного создания справочников и интеграций. Финоко предлагает отдельные услуги по запуску ключевых контуров, поэтому состав первого этапа можно подобрать под приоритетную задачу. После стабилизации первого контура к нему последовательно подключаются остальные участки управленческого учета и новые источники факта.
Подробнее: Настройка БДР, настройка БДДС, настройка управленческого баланса и внедрение KPI.
Когда Финоко особенно полезен
Финоко особенно актуален, когда данные на предприятии уже существуют, но не складываются в единую систему управления. Производство планируется отдельно от финансов, себестоимость становится известна после закрытия месяца, бюджеты материалов и персонала не связаны с выпуском, а финансовый отдел регулярно собирает отчетность вручную. Аналогичная проблема возникает при нескольких базах 1С, юридических лицах и производственных площадках, когда руководители получают разные значения одного показателя. Система также полезна, если KPI рассчитываются вручную, бюджеты не связаны с платежами, а причины отклонений приходится искать в нескольких программах. Для крупных предприятий и групп компаний предусмотрена корпоративная версия Финоко. Единая модель связывает источники, права пользователей, бюджеты и отчетность на общей платформе.
Подробнее: Финоко: Корпоративная версия.
Стоимость автоматизации управленческого учета производства складывается из четырех основных частей: лицензий Финоко, интеграций с существующими системами, настройки управленческих отчетов и разработки KPI-панелей с автоматическими уведомлениями.
Базовый проект автоматизации — от 1 500 000 ₽. Итоговая стоимость рассчитывается после обсуждения задач предприятия, существующей IT-инфраструктуры и состава необходимой управленческой модели. Такой подход позволяет оплачивать только те компоненты, которые действительно нужны компании, и при необходимости запускать проект поэтапно.
1. Лицензии Финоко
Первый компонент стоимости — лицензии на программные продукты Финоко. Их состав зависит от масштаба предприятия, количества пользователей, выбранной архитектуры и необходимых функциональных возможностей.
Для небольшой модели может быть достаточно базового набора инструментов. Для группы компаний или крупного производственного предприятия могут потребоваться корпоративная версия, расширенные права доступа, дополнительные пользователи и отдельные компоненты для интеграции и обработки данных.
Если система должна работать на инфраструктуре заказчика, отдельно определяется необходимая серверная конфигурация и состав лицензий.
Таким образом, предприятие получает программную платформу, соответствующую реальному масштабу проекта, без необходимости приобретать функции, которые не будут использоваться.
2. Интеграции с учетными и производственными системами
Второй компонент — подключение источников фактических данных. Финоко может получать информацию из 1С, ERP, CRM, WMS, MES, 1С:ЗУП, банковских систем, Excel, баз данных и других корпоративных решений.
Стоимость интеграций зависит прежде всего от количества источников и сложности преобразования данных.
В рамках проекта определяем, какие показатели необходимо получать автоматически, настраиваем обмен, сопоставление справочников и преобразование данных в структуру управленческого учета Финоко.
Если на предприятии несколько баз 1С, производственных площадок или юридических лиц, они могут быть объединены в единую модель.
Отдельно оцениваются нестандартные интеграции с производственным оборудованием, IIoT, специализированными MES и собственными информационными системами заказчика.
3. Настройка управленческих отчетов
Третий компонент стоимости — разработка самой модели управленческой отчетности.
В зависимости от задач предприятия в проект могут входить производственный план, бюджет материалов, бюджет персонала, производственная себестоимость, бюджеты ЦФО, БДР, БДДС, управленческий баланс, казначейство и другие формы.
Стоимость зависит не столько от количества таблиц, сколько от сложности расчетов и необходимой глубины аналитики.
Например, себестоимость можно рассчитывать на уровне продуктовой группы или детализировать до отдельных SKU, производственных заказов, площадок и технологических операций.
В рамках настройки определяются статьи, ЦФО, аналитические разрезы, правила распределения затрат, формы планирования и алгоритмы план-факт анализа.
В результате заказчик получает не типовой набор отчетов, а модель, адаптированную под экономику конкретного предприятия.
4. KPI-панели и автоматические уведомления
Четвертый компонент — визуализация ключевых показателей и автоматический контроль отклонений.
Для собственника, генерального директора, CFO, производственного директора и руководителей подразделений могут быть созданы отдельные KPI-панели с тем набором показателей, который необходим каждому уровню управления.
На панелях можно отображать выполнение производственного плана, выручку, себестоимость, валовую прибыль, расход материалов, производительность, ФОТ, исполнение бюджетов, денежные потоки и другие показатели.
Для критических KPI настраиваются целевые значения и допустимые диапазоны. При возникновении значимого отклонения система может автоматически информировать ответственного руководителя.
Стоимость этого блока зависит от количества панелей, показателей, используемых аналитик и сценариев уведомлений.
Сколько будет стоить ваш проект
Базовый проект автоматизации управленческого учета производства начинается от 1 500 000 ₽.
Итоговый бюджет формируется как сумма четырех компонентов:
Лицензии + Интеграции + Управленческие отчеты + KPI-панели и автоматические уведомления.
Перед подготовкой предложения мы определяем, какие системы уже используются на предприятии, какие данные необходимо объединить, какие отчеты нужны руководству и какие процессы требуется автоматизировать.
После этого заказчик получает понятный состав проекта и стоимость каждого блока. При необходимости внедрение можно разбить на этапы: сначала запустить ключевую управленческую модель, а затем добавлять новые интеграции, отчеты и KPI.