


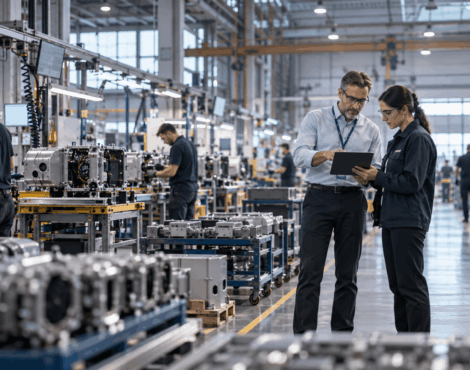
Незавершенное производство — это продукция, полуфабрикаты, детали, узлы и работы, которые уже потребили производственные ресурсы, но на дату оценки еще не завершили установленный производственный процесс и не стали готовой продукцией. В международной терминологии используются выражения WIP — Work in Progress или Work in Process.
Для управленческого учета НЗП важно не только определить его стоимость на конец месяца. Необходимо понимать, где именно находятся производственные заделы, сколько ресурсов уже вложено в незавершенную продукцию, почему ее объем меняется и когда рост НЗП сигнализирует о проблеме в производственном процессе.
Управленческая логика работы с НЗП выглядит следующим образом: измеряем количество и стоимость незавершенного производства → сравниваем с планом, предыдущими периодами и объемом выпуска → определяем место и характер отклонения → устанавливаем причину → принимаем производственное или финансовое решение → оцениваем экономический эффект.
Что такое незавершенное производство и зачем его учитывать
Материал становится частью незавершенного производства не просто потому, что находится на территории цеха. Важен экономический смысл его состояния: ресурс уже передан в производственный процесс и полностью или частично преобразуется в будущую продукцию.
К НЗП в зависимости от технологии предприятия могут относиться:
- детали и изделия, находящиеся непосредственно на технологических операциях;
- полуфабрикаты собственного производства между стадиями обработки;
- производственные партии, ожидающие следующей операции, контроля или комплектации;
- изделия, фактически изготовленные частично, но еще не соответствующие условиям признания готовой продукции;
- незавершенные производственные заказы, по которым уже были потреблены материалы, труд или другие производственные ресурсы.
Таким образом, остатки незавершенного производства характеризуют одновременно физическое состояние производственного потока и стоимость ресурсов, которые предприятие уже вложило, но еще не преобразовало в завершенный выпуск.
Это делает НЗП важным связующим элементом между производством и управленческой отчетностью. Если предприятие неправильно определяет количество или стоимость незавершенной продукции, искажается себестоимость выпуска: часть затрат может преждевременно попасть в готовую продукцию либо, наоборот, остаться внутри НЗП.
При этом само наличие значительного НЗП не является однозначно плохим признаком. Его нормальный уровень зависит от продолжительности производственного цикла, размера партий, количества технологических стадий и структуры производства. Управленческая задача состоит не в том, чтобы механически свести WIP к минимуму, а в том, чтобы определить экономически обоснованный уровень производственного задела.
Что относится к незавершенному производству?
К незавершенному производству относится продукция, которая на момент оценки уже вошла в производственный процесс, но еще не прошла все необходимые стадии для признания ее завершенным выпуском. Конкретная граница НЗП должна соответствовать технологии предприятия: для одного производства это отдельная деталь после первой операции, для другого — целый производственный заказ до момента его окончательной приемки.
Чем НЗП отличается от сырья и готовой продукции?
Сырье еще не вовлечено в производственное преобразование, НЗП находится внутри этого процесса, а готовая продукция его завершила. Поэтому один и тот же физический материал последовательно может менять экономический статус: запас сырья → незавершенное производство → готовая продукция. Для корректного учета важно фиксировать момент такого перехода.
Как организовать учет незавершенного производства
Учет незавершенного производства должен соединять два контура: оперативный и стоимостной. Оперативный контур отвечает на вопросы «что находится в производстве, где и на какой стадии?», а стоимостной — «какие затраты уже накоплены в этом объекте?». Если эти контуры существуют независимо друг от друга, остаток НЗП в денежном выражении сложно объяснить через реальное состояние производства.
Основой системы становится производственная аналитика. В зависимости от характера предприятия объектом учета может быть производственный заказ, партия, изделие, передел, технологический маршрут или другая единица, позволяющая связать движение продукции с затратами. Общий подход к построению такого контура рассмотрен в материале «Производственный учет: как организовать учет выпуска, ресурсов и затрат».
Для управленческого учета НЗП обычно требуется связать несколько типов данных:
- количество продукции, запущенной в производство, переданной между стадиями и завершенной;
- текущую производственную операцию или стадию маршрута;
- материалы и другие ресурсы, уже потребленные объектом производства;
- трудовые и машинные затраты, если они используются в принятой модели себестоимости;
- распределяемые производственные затраты;
- даты запуска, перемещения и завершения, необходимые для контроля длительности нахождения продукции в НЗП.
Главный принцип заключается в прослеживаемости. Стоимость НЗП должна быть объяснима через реальные производственные события. Если финансовая система показывает НЗП на определенную сумму, управленческий учет должен позволять понять, из каких заказов, партий или стадий производства эта сумма состоит.
Особенно важен единый момент отсечения данных. Например, выпуск может быть физически завершен вечером последнего дня месяца, но информация об этом попадет из цеховой системы в учет только на следующий день. Без правил закрытия периода часть готовой продукции формально останется в НЗП, что исказит одновременно и остаток, и себестоимость выпуска.
Какие данные нужны для учета НЗП?
Минимально необходимы данные о количестве незавершенных объектов, стадии производства и накопленных затратах. Для более точного контроля дополнительно нужны производственные заказы, маршруты, даты операций, движение материалов, выпуск полуфабрикатов и готовой продукции. Глубина детализации должна соответствовать решениям, которые предприятие хочет принимать на основании этих данных.
Можно ли вести учет НЗП только по бухгалтерским остаткам?
Для управленческого контроля этого обычно недостаточно. Итоговый денежный остаток показывает стоимость НЗП, но не объясняет, где именно находится незавершенная продукция, как долго она там остается и почему сумма изменилась. Для поиска причин необходимо связать стоимостные показатели с оперативными данными производства.
Оценка незавершенного производства и себестоимость НЗП
Оценка незавершенного производства отвечает на вопрос: какая часть производственных затрат уже относится к продукции, находящейся в процессе изготовления, а какая должна быть перенесена на завершенный выпуск.
Методологически полезную основу дает IAS 2 Inventories Международного совета по стандартам финансовой отчетности. Стандарт указывает, что стоимость запасов включает затраты на приобретение, затраты на переработку и другие затраты, необходимые для приведения запасов в их текущее местонахождение и состояние. IAS 2 также устанавливает принцип оценки запасов по наименьшей из себестоимости и чистой возможной цены продажи.
Для управленческого учета особенно важна первая часть этого принципа: стоимость НЗП должна отражать те производственные ресурсы, которые фактически относятся к текущему состоянию незавершенного изделия.
Например, если сырье полностью отпускается в производство в начале технологического цикла, а трудовые и машинные затраты накапливаются постепенно, единый процент готовности для всех составляющих себестоимости может дать некорректную оценку. Материалы могут быть вложены на 100%, тогда как обработка выполнена только на 40%.
Поэтому оценка незавершенного производства должна соответствовать технологии. На одном предприятии достаточно определить накопленные фактические затраты по каждому производственному заказу. На другом удобнее применять нормативную или плановую стоимость стадий с последующим анализом отклонений. При массовом однородном производстве может использоваться расчет через степень завершенности отдельных компонентов затрат.
НЗП при этом является лишь одной частью общей системы формирования затрат. Правила состава, классификации и анализа затрат необходимо согласовать с общей моделью производственной себестоимости, иначе стоимость незавершенной и готовой продукции будет рассчитываться по разным экономическим принципам.
Для целей внутреннего управления важно также отделять технически незавершенную продукцию от экономически проблемных запасов. Изделие может оставаться в производстве из-за нормальной продолжительности цикла, но может задерживаться из-за брака, нехватки комплектующих, изменения заказа или остановки следующей операции. Одинаковая учетная стоимость в этих случаях отражает совершенно разное управленческое состояние.
Как определить стоимость незавершенного производства?
Стоимость НЗП определяется как затраты, относимые к продукции, которая на выбранную дату еще не завершила производственный процесс. Метод расчета зависит от технологии: это могут быть накопленные фактические затраты по заказу, стоимость выполненных стадий или расчет стоимости с учетом степени завершенности. Главное условие — одинаково применять выбранную модель к НЗП и завершенному выпуску.
Какие затраты включать в себестоимость НЗП?
В НЗП следует относить ту часть производственных затрат, которая связана с доведением конкретной незавершенной продукции до ее текущего состояния. Состав затрат зависит от принятой системы управленческой себестоимости. Необходимо избегать ситуации, когда в стоимость НЗП автоматически включаются расходы, не связанные с производственным преобразованием соответствующей продукции.
Расчет незавершенного производства на конец периода
Расчет незавершенного производства можно выполнять непосредственно по объектам НЗП либо через движение стоимости за период. Второй способ удобно представить балансовым уравнением:
НЗП на конец периода = НЗП на начало периода + затраты, отнесенные на производство за период − себестоимость завершенного выпуска − другие списания или выбытия ± корректировки.
Формула позволяет проверить логическую целостность учета. Если предприятие знает начальный остаток, величину новых производственных затрат и стоимость выпуска, но расчетный остаток НЗП существенно расходится с фактическим, необходимо искать необработанные производственные события, ошибки распределения затрат или неверный момент признания выпуска.
Но сам по себе балансовый расчет не заменяет расшифровку НЗП. Например, расчет может показать корректную общую сумму, хотя один производственный заказ ошибочно завышен, а другой занижен на ту же величину. Поэтому для управленческого контроля общий остаток нужно сопоставлять с аналитикой по производственным объектам.
При расчете по стадиям базовая модель может быть выражена следующим образом:
Стоимость НЗП = сумма стоимости ресурсов и операций, уже накопленных каждым незавершенным объектом на текущей стадии производства.
Если используется степень готовности, ее следует определять не как произвольную оценку «на глаз», а через понятное производственное правило: выполненные операции, нормативное время, технологические стадии или другой измеряемый признак.
Например, механическая обработка изделия может включать пять операций, но это не означает, что после двух операций изделие автоматически готово на 40% по стоимости. Первая операция может потреблять основную часть материала и мало рабочего времени, а последующие — наоборот. Процент физической готовности и процент накопленной себестоимости не всегда совпадают.
Как рассчитать остатки НЗП на конец периода?
Наиболее надежный способ — определить все незавершенные объекты на дату отсечения и рассчитать накопленную по ним стоимость. Для контрольной проверки используется балансовая формула: начальное НЗП плюс производственные затраты периода минус себестоимость завершенного выпуска и прочие выбытия. Расхождение между двумя расчетами является поводом для проверки учета.
Как учитывать степень готовности продукции?
Степень готовности следует привязывать к технологии и отдельно оценивать те компоненты затрат, которые возникают на разных стадиях. Если материал передается в производство сразу, а обработка выполняется постепенно, процент завершенности материалов и затрат на переработку будет различаться. Такой подход точнее единого усредненного процента готовности.
Инвентаризация НЗП и проверка достоверности остатков
Инвентаризация НЗП сопоставляет учетное представление производства с его фактическим состоянием. Ее задача для управленческого учета — не просто подтвердить общую стоимость остатка, а установить, существуют ли отраженные в системе незавершенные объекты, действительно ли они находятся на заявленной стадии и соответствует ли учет их фактическому состоянию.
Проверка может выявить несколько типов расхождений: продукция физически существует, но отсутствует в учете; объект числится в НЗП, хотя производство уже завершено; количество не совпадает с системой; указана неправильная стадия; в НЗП продолжают учитываться изделия, дальнейшее производство которых фактически остановлено.
Различия нельзя автоматически сводить к одной категории «ошибка учета». Причина может находиться в разных процессах: позднее оформление документов, несвоевременная регистрация выпуска, неверное списание материалов, ошибки маршрутов, движение между подразделениями без регистрации или реальная потеря продукции.
Поэтому инвентаризация должна завершаться не корректировкой цифры, а объяснением отклонения. Такой подход соответствует общей логике организации управленческого учета на производстве: первичные производственные события должны последовательно превращаться в показатели, по которым можно установить причину изменения финансового результата.
Частота проверки НЗП для целей внутреннего управления должна зависеть от риска. Для дорогостоящего, быстро меняющегося или проблемного производственного потока контроль может требоваться чаще, чем для стабильного длительного процесса. Поэтому управленческую периодичность следует определять исходя из стоимости возможной ошибки и скорости изменения производственной ситуации, а не применять одинаковое правило ко всем участкам.
Когда проводить инвентаризацию НЗП?
Инвентаризацию целесообразно привязывать к моментам, когда достоверность НЗП имеет значение для управления: закрытию отчетного периода, существенным расхождениям между выпуском и затратами, остановке или изменению производства, смене ответственных лиц либо появлению необычного роста остатков. Конкретная периодичность определяется внутренними правилами предприятия и особенностями его производства.
Что делать с расхождениями инвентаризации НЗП?
Сначала необходимо классифицировать расхождение и установить его первопричину, а уже затем корректировать учет. Простое исправление остатка устраняет следствие, но оставляет ошибку процесса. Если причина заключается, например, в задержке регистрации выпуска, необходимо изменить порядок передачи данных, а не регулярно корректировать НЗП вручную.
Как контролировать НЗП и находить причины отклонений
Контроль незавершенного производства начинается не с вопроса «сколько НЗП допустимо», а с вопроса «соответствует ли текущий уровень НЗП объему производства и принятой технологии».
Одна сумма НЗП малоинформативна. Рост с 20 до 30 млн рублей может быть нормальным при резком увеличении производственной программы и проблемным при неизменном или падающем выпуске. Поэтому стоимость необходимо анализировать вместе с количеством, продолжительностью производственного цикла, структурой НЗП по стадиям и динамикой завершенного выпуска.
Для регулярного контроля полезно отслеживать:
- количество и стоимость НЗП в целом и по ключевым производственным участкам;
- структуру НЗП по стадиям, заказам или группам продукции;
- возраст незавершенных заказов и партий;
- изменение НЗП относительно выпуска и производственного плана;
- концентрацию продукции перед отдельными операциями и повторяющиеся отклонения факта от учетных данных.
Дополнительным показателем может быть условная продолжительность НЗП в днях:
НЗП в днях = средняя стоимость НЗП / средняя дневная себестоимость завершенного производства.
Такой показатель не является универсальным нормативом. Он нужен для сравнения предприятия с самим собой: по периодам, производственным линиям или сопоставимым группам продукции. Изменение показателя необходимо интерпретировать вместе с производственной программой и продолжительностью технологического цикла.
Особенно полезен анализ возраста WIP. Два участка могут иметь одинаковую стоимость НЗП, но принципиально разное состояние. На первом продукция постоянно проходит через производство в течение трех дней. На втором значительная часть стоимости относится к заказам, которые не двигались несколько недель. Сумма одинаковая, но управленческий риск различается.
Типичная цепочка анализа выглядит так: выросло НЗП → определяем, на каких стадиях произошел рост → устанавливаем, увеличился ли нормальный объем производства или образовалась очередь → проверяем причины задержки → принимаем решение → оцениваем изменение длительности цикла, выпуска и объема средств, связанных в производстве.
Причиной накопления НЗП могут быть несбалансированная загрузка оборудования, большие производственные партии, дефицит комплектующих, простои, ожидание контроля качества, повторная обработка, изменение производственного плана или некорректная регистрация операций. Поэтому финансовый показатель НЗП следует анализировать вместе с производственной причиной, а не пытаться управлять одной суммой.
Управленческое решение также зависит от причины. Если НЗП растет из-за узкого места, решение связано с пропускной способностью или последовательностью операций. Если причиной являются слишком большие партии — с правилами запуска. Если продукция долго ожидает комплектующие — с планированием снабжения. Если отклонение существует только в отчетности — с качеством учетного процесса.
Экономический результат снижения избыточного НЗП может проявляться не только в уменьшении стоимости запасов. Ускорение прохождения продукции через процесс позволяет высвободить часть оборотных средств, раньше обнаруживать производственные проблемы, уменьшать объем длительно хранящихся незавершенных изделий и получать более достоверную информацию о себестоимости и выпуске.
Как понять, что незавершенного производства стало слишком много?
Рост НЗП следует считать сигналом для анализа, если он не объясняется сопоставимым изменением производственной программы или технологического цикла. Особенно важны ситуации, когда одновременно растут стоимость НЗП и возраст незавершенных партий, а объем завершенного выпуска не увеличивается. Это указывает на возможное накопление очередей или остановившихся производственных заказов.
Как снизить НЗП без риска остановки производства?
Снижать НЗП следует через устранение конкретной причины накопления, а не через административное ограничение запасов. Необходимо определить место образования очереди, проверить размеры партий, синхронизацию операций, доступность материалов и устойчивость производственного потока. Цель — уменьшить избыточное ожидание, сохранив необходимый технологический задел.
От учета НЗП к регулярному управлению производством
Незавершенное производство становится управляемым показателем только тогда, когда данные о физическом движении продукции и данные о стоимости соединены в единую аналитическую модель.
На практике информация часто находится в нескольких источниках. ERP-система фиксирует документы и затраты, MES — Manufacturing Execution System — производственные операции, отдельные системы или таблицы содержат план выпуска, нормативы, рабочее время и дополнительные корректировки. Если эти данные сводятся вручную только при закрытии месяца, менеджмент получает информацию о проблеме уже после того, как она повлияла на производственный цикл и финансовый результат.
Поэтому следующий уровень управления НЗП — регулярный план-факт контроль. Для каждого периода предприятие определяет ожидаемый выпуск и уровень незавершенного производства, собирает фактические данные, выявляет отклонения по сумме, количеству, стадии и длительности нахождения продукции в процессе, а затем связывает финансовое отклонение с производственной причиной.
Автоматизация не должна сводиться к переносу ручной таблицы в другой интерфейс. Необходимо определить источники данных, единицы аналитики, правила оценки НЗП, моменты признания операций и алгоритмы план-факт анализа. Подход к построению такого контура рассмотрен в материале «Автоматизация производственного учета: данные, интеграции и управленческий контур».
На базе Финоко такой управленческий контур следует строить вокруг конкретной модели предприятия: какие данные поступают из ERP, MES и других учетных источников, какие показатели рассчитываются, с каким планом они сравниваются и какие отклонения должны становиться предметом управленческого анализа.
Главная задача автоматизации учета незавершенного производства — сократить путь от производственного события до управленческого решения. Руководитель должен видеть не только итоговую сумму НЗП, но и понимать ее структуру, изменение и связь с выпуском, себестоимостью и производственными ограничениями.
Именно в таком контуре НЗП перестает быть строкой отчетности и становится инструментом управления: факт → состояние → отклонение → причина → решение → экономический эффект.
Подробнее о построении целостной системы: Управленческий учет в производстве.